[Momey Tree] ⑥ 정기적금 vs. 저축보험
노후 준비 등 장기간 모을 땐 저축보험이 유리
조선비즈 | 서홍진 신한생명 | 입력 2012.03.09 03:13
댓글 36개 | 누가봤을까? 툴바 메뉴 폰트변경하기 굴림 돋움 바탕 맑은고딕 폰트 크게하기폰트 작게하기 메일로 보내기 인쇄하기스크랩하기 내 블로그로
내 카페로 고객센터 이동 초저금리 시대가 지속되고 있지만 매달 조금씩 돈을 모아서 목돈을 만드는 저축은 여전히 재테크의 기본이다. 저축상품의 대표주자로는 크게 은행권의 정기적금과 보험권의 저축보험이 있다. 만약 두 상품 중에서 골라야 한다면 어느 것이 더 좋을까?
결론부터 말하면, 어느 한 쪽이 더 유리하다고 말하긴 어렵다. 일장일단이 있어서다. 단기간 내에 목돈 활용을 위해서라면 적금이 유리하고, 노후 준비나 자녀교육비, 결혼자금 마련과 같이 우리 인생에서 긴 안목을 갖고 접근해야 할 때는 저축보험이 유리하다.
↑ 서홍진 신한생명 Big Life센터장
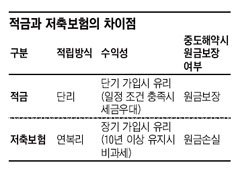
그 이유는 이자 부리방식과 이자소득세 과세여부 때문이다. 일반적으로 은행권의 정기적금은 단리 방식으로 이자가 부리되지만, 보험사의 저축보험은 연복리 방식으로 이자가 부리된다(일부 은행들이 월복리 적금을 판매하고 있긴 하다).
단리란 원금에 정해진 이자만 붙는 방식을 말하며, 복리는 원금뿐만 아니라 이자에도 이자가 붙는 방식을 말한다. 당연히 이자를 더 많이 받을 수 있는 복리가 유리하다.
물론 은행권의 적금은 이율은 낮지만 중도해약 시에도 원금이 보장되는 안정적인 상품이다. 1~2년 뒤에 사용할 결혼자금이나 전세금 증액 등과 같이 단기적으로 사용될 목적자금이라면 수익성보다는 안정성에 중점을 두고 은행권의 정기적금으로 준비를 해야 하는 것이 효과적일 수 있다.
반면 저축보험은 위험보장과 저축기능을 동시에 갖고 있는 보험상품이다. 가입 후 10년 이상 유지하면 이자소득세가 전액 비과세된다. 다만 보험상품의 특성상 가입 초기에 해약을 하게 되면 원금 손실이 발생할 수 있어 단기간 내에 자금을 사용할 고객에게는 맞지 않다. 즉 저축보험은 장기 목적에 맞춰서 최적화된 상품인 셈이다.
보험사별 차이는 있지만 저축보험에는 정기적금에는 없는 다양한 부가혜택이 있는 경우가 많다. 납입보험료가 일정금액 이상일 경우에는 기본보험료를 할인해주는 고액계약 할인제도가 있고, 시장금리가 하락해도 사전에 제시한 최저금리의 적용을 보증해 주는 최저보증 이율제도 등이 있다.
조선비즈 핫 뉴스 Best
ㆍ'완판 아파트' 향한
몸부림
ㆍ공개된 '뉴 아이패드'
3G 종말 오나
ㆍ서태지 집 가보니…6층 거실에 람보르기니가
ㆍ이번엔 여신의 직장? 여직원 평균 연봉 7천만원
ㆍ편의점도 하얀국물 라면 출시..춘추전국시대
- Copyrights ⓒ 조선일보 & chosun.com, 무단 전재 및 재배포 금지 - |



 홈>커뮤니티>NOTICE