|
|
|
|
 |
 홈>커뮤니티>NOTICE |
|
|
 |
|
| 제 목 |
| |
즉시연금, 세법개정 시행前 가입 땐 비과세 혜택 |
|
즉시연금, 세법개정 시행前 가입 땐 비과세 혜택
[금융소득종합과세 기준 강화… 자산가들을 위한 3大 가이드] ①금융소득 2000만원 초과땐 - 직장건강보험 피부양자라면 지역 가입자 전환 건보료 내야 ②ELS 수익 2000만원 넘으면 - 만기전 투자금 일부 쪼개 가족에게 증여할 수도 ③즉시연금 등 절세 상품 활용 - 2월 중순쯤 시행령 마련될 듯… 3억이하는 비과세 유지 가능성
조선비즈 | 금원섭 기자 | 입력 2013.01.03 03:05
댓글0마이피플 트위터페이스북더보기 싸이월드미투데이요즘툴바 메뉴 폰트변경하기 굴림 돋움 바탕 맑은고딕 폰트 크게하기폰트 작게하기 메일로 보내기 인쇄하기스크랩하기 내 블로그로
내 카페로 고객센터 이동 "지금도 즉시연금 가입할 수 있나요? 지금 당장 집사람 앞으로 3억원 넣어 주세요."
2일 오전 9시 강남의 한 시중은행 PB센터에 걸려온 상담 전화다. 지난달 28일 금융소득종합과세 기준을 4000만원에서 2000만원으로 하향 조정하는 세법 개정안이 국회를 통과한 뒤 자산을 어떻게 굴릴지 고민에 빠진 60대 은퇴자가 새해 첫 영업일 아침부터 담당 PB(프라이빗뱅커·부자들의 자산관리를 도와주는 은행원)에게 상담을 요청해 온 것이다.
이날 은행·증권사 PB 상담센터에는 자산가들의 문의전화가 빗발쳤다. 이태훈 하나은행 PB팀장은 "6억~10억원 정도의 금융자산을 가진 사람들이 가장 불안해한다"고 말했다.
이자소득이 2000만원을 초과해도 초과분에 대해서만 최고 41.8%(지방세 포함)의 세금이 부과되기 때문에 2000만원을 조금 웃도는 경우 실제 추가 부담하는 세금은 크지 않을 수 있다. 하지만 사람들은 종합과세 대상이 되면 세무 당국의 주목을 받을 수 있고, 건강보험료를 새로 부담해야 할 수 있다는 점을 걱정하며 안절부절못하는 모습이다.
한정수 삼성증권 세무사는 "예금에 가입해서 받는 세전 이자가 1년에 2000만원이 넘는다고 해도 월급 같은 소득이 많지 않은 사람은 추가 세금 부담이 크지 않다"면서 "대다수 사람들은 종합과세 대상자가 되어 건강보험료를 내야 하는 것을 더 부담스러워한다"고 말했다.
금융회사 상담 창구에 가장 많이 접수된 금융소득 종합과세 관련 질문들을 분석, 사례별로 해법을 알아봤다.
①금융소득 종합과세 대상자가 되면 세금을 얼마나 더 내나요?
금융소득이 2000만원을 넘어 과세 대상자가 되더라도 다른 소득의 유무에 따라 세금 부담액은 달라진다.
김경재 신한금융투자 세무팀장은 "다른 소득이 없는 경우엔 금융소득 7700만원 정도까지는 추가로 더 낼 세금이 없다"면서 "반면 다른 소득이 있다면 금융소득 중에 2000만원을 초과한 부분과 다른 소득을 합산한 금액에 대해 추가 세금을 내야 한다"고 말했다. 이때 소득이 많을수록 적용세율이 높아진다. 예컨대 최고세율을 적용받는 근로소득자는 금융소득에 대해 근로소득과 마찬가지로 41.8%(소득세 38%+지방세 3.8%)의 세금을 내야 한다.
또 소득이 없어 자녀나 배우자 직장건강보험 피부양자로 있는 사람이 금융소득 종합과세 대상자가 되면 직장건강보험 피부양자 자격이 박탈돼 지역보험 가입자로 전환돼 안 내던 보험료를 새로 내야 한다. 재산이나 소득이 없고 금융소득만 2000만원 정도라면 월 14만원을 낼 것으로 예상된다.
②예금 이자나 ELS의 수익이 2000만원이 넘습니다
올해 만기 도래하는 예금의 이자가 2000만원이 넘는데 금융소득 종합과세 대상자가 되는 게 싫다면, 예금 일부를 중도 해지해 이자 수입을 줄이는 방법을 선택할 수 있다. 하지만 중도 해지하면 당초 약정했던 이자보다 훨씬 적은 이자(연 0.1~2%)만 받아야 한다. 또 인출한 금액을 현금으로 갖고 있어야 해 이자를 받을 수 없다.
만기 시점에 찾을 ELS 수익금이 2000만원이 넘을 것으로 예상되는 경우, 만기 전에 투자금 일부를 쪼개 가족에게 증여하는 방법이 있다. 다만 일정 금액 이상(배우자 6억원, 성년 자녀 3000만원)을 증여할 때는 증여세가 부과된다.
③지금 당장 활용할 수 있는 절세 상품은 무엇인가요?
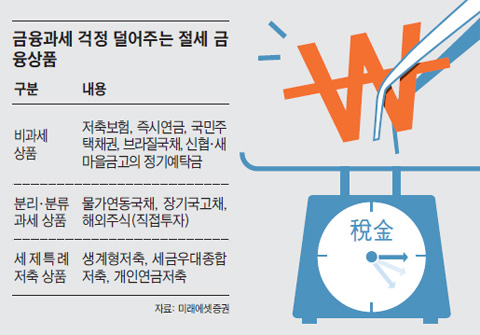
대표적인 절세 상품으로는 즉시연금 등 저축성 보험이 꼽힌다. 즉시연금은 지난해 세법 개정으로 원칙적으로는 비과세 혜택이 없어졌지만, 아직 시행령이 마련되지 않아 지금 가입하면 비과세 혜택을 누릴 수 있는 가능성이 남아 있다. 시행령은 2월 중순쯤 마련될 전망이다. 기획재정부 관계자는 "기득권 보호 차원에서 시행령 시행 전에 즉시연금에 가입한 사람의 경우 가입 금액과 무관하게 비과세 혜택을 줄 가능성이 크다"고 말했다.
또 시행령을 마련할 때 일정 규모 이하에 대해선 비과세 혜택을 계속 줄 가능성이 있다. 현재 정부와 정치권에선 3억원 이하를 논의하고 있다.
- Copyrights ⓒ 조선일보 & chosun.com, 무단 전재 및 재배포 금지 - |
|
| |
|
 |
|
|
|