연말정산 시즌 세테크.. 보험 세제혜택은?
연금저축 단연 으뜸… 年 보험료 400만원까지 공제
세계일보 | 입력 2014.01.07 21:14 | 수정 2014.01.08 00:53
댓글2마이피플 트위터 페이스북 공유서비스 더보기 미투데이툴바 메뉴 폰트변경하기 굴림 돋움 바탕 맑은고딕 폰트 크게하기폰트 작게하기 메일로 보내기 인쇄하기스크랩하기 내 블로그로
내 카페로 고객센터 이동 한 푼이 아쉬운 직장인들에게 연말정산은 '13월의 월급'을 받을 수 있는 좋은 기회다. 매년 연례행사지만 직장인 중에서 연말정산을 제대로 알고 준비하는 경우는 드문 게 현실이다. 까다로운 세법과 복잡한 금융상품을 해부해 일일이 확인하기 쉽지 않은 탓이다. 특히 보험 세제 혜택은 더 복잡해 국세청 서류만 챙겨서 '일단' 제출하는 것에 만족하는 경우가 대부분이다. 금융감독원의 도움을 받아 보험을 통해 현명한 '세테크'를 할 수 있는 방법을 알아본다.
◆연금저축보험으로 받는 연말정산 혜택
보험상품 중 연말정산의 기본은 단연 '연금저축'이다. 연금저축은 은행의 연금저축신탁, 자산운용사의 연금저축펀드, 보험사의 연금저축보험으로 구분된다. 소득세법상 납입한 보험료 합계액의 400만원 한도에서 소득공제가 가능하다. 5년 이상 납입, 55세 이후 연금 지급 조건만 채우면 된다. 과세표준구간이 1200만원 이하인 근로자가 100만원의 연금저축보험을 납입한 경우 세액공제로 12만원의 절세 효과를 보게 된다.
보험사에서 판매하는 '연금보험'과 연금저축보험(세제 적격)을 헷갈리는 경우도 왕왕 있는데, 보험사 전용 '연금보험'은 소득공제는 없고 비과세 혜택만 있다. 연금보험은 10년 이상 유지시 이자소득세 등 15.4%가 비과세된다.
소득이 연간 100만원 이하일 경우 연간 100만원까지 보장성 보험에 대한 소득공제도 받을 수 있다. 보장성보험은 죽거나 다치는 등 신체상의 피해나 자산이 없어졌을 때 지급받는 보험으로 상해보험 등이 이에 해당된다. 장애인을 피보험자나 수익자로 하는 장애인 전용 보험에 대해서는 추가로 100만원 한도로 소득공제를 받을 수 있다.
만약 장애인인 장남을 위해 장애인전용 보장성 보험료 200만원을 납부했다면 이에 대한 100만원 한도의 소득공제가 적용되며, 이와 별로도 연 100만원의 생명보험을 들 경우 두 개를 합쳐 200만원의 소득공제를 받을 수 있다. 현재 장애인 전용상품으로는 생명보험사의 곰두리종합보험(사망보장형·암보장형)과 손해보험사의 곰두리 개인용 자동차보험 등이 있다. 연금저축과 보장성보험에 대한 소득공제 자료는 국세청의 연말정산 간소화 서비스 홈페이지를 통해 손쉽게 받을 수 있다.
◆보험기간 10년 이상 유지하면 비과세 혜택도
보험은 보험료 납입보다 보험금 수령이 목적인 만큼 이때 받을 수 있는 세제 혜택도 놓쳐서는 안 된다.
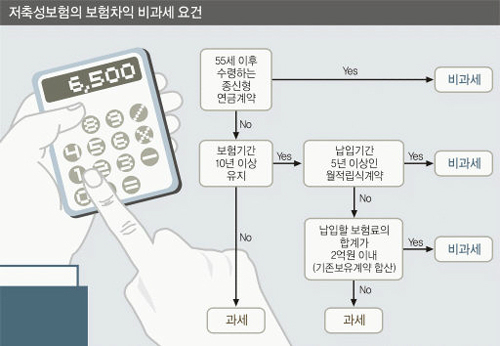
저축성보험 수령시 보험차익 비과세를 고려할 필요가 있다. 자신이 납입한 보험료를 초과하는 보험금의 '보험차익'에 대한 비과세 혜택을 받으려면 55세 이후 보험금 지급, 10년 이상 보험기간 유지 요건을 채워야 한다. 55세 이후 수령 조건을 채우지 못할 경우 보험기간 10년 유지와 납입 5년 이상 월 적립 계약 혹은 납입할 보험료 합계 2억원 이내 요건을 충족해야 한다. 비과세 요건에 맞지 않으면 만기보험금 지급시 이자소득세(15.4%)가 원천징수된다.
연금저축은 연금 수령시 세금을 내야 한다. 이때 연간 1200만원 내에서 분리과세를 선택할 경우 3.3∼5.5%의 낮은 세율로 세금을 해결할 수 있다. 55세 이후 수령하거나 가입 이후 5년 경과, 또는 연금수령한도 내 수령 시 분리과세가 가능하다. 연금저축 분리과세 요건이 되지 않을 경우 22%의 기타소득세를 원천 징수한 후 종합과세에 포함된다. 다만 계약자 사망 등 불가피한 사유로 해지하거나 연금 외 형태로 지급받을 경우 16.5%의 기타소득세가 분리과세 된다.
만 60세 이상 노인과 장애인, 국가유공자가 1인당 3000만원 범위 안에서 적립하는 생계형 저축보험의 경우 이자소득에 대해 비과세가 적용된다.
피보험자가 사망한 경우 보험수익자가 받는 사망보험금은 상속재산으로 간주해 상속세가 부과된다. 다만 순금융재산가액(금융재산가액-금융채무)이 2000만원 이하인 경우 전액을 공제받고, 2000만원 초과의 경우 2억원 범위 내에서 순금융재산가액의 20%에 해당하는 금액을 공제받게 된다.
정진수 기자 jen@segye.com
ⓒ 세상을 보는 눈, 세계일보 & Segye.com
세계일보 실시간 주요뉴스 | 해당 언론사로 연결됩니다.
" |



 홈>커뮤니티>NOTICE